Les règles citées sont celles des articles L. 315-1 et suivants du Code de la consommation. Les chiffres viennent d’un barème public de prêteur daté du 01/10/2026, consulté le 13/11/2026. Cet article informe : il ne remplace pas l’étude de votre situation.
Le principe en trois phrases
Un établissement de crédit vous prête une somme, garantie par une hypothèque sur votre logement. Vous ne remboursez rien de votre vivant : ni capital, ni intérêts. Le prêt est remboursé à votre décès, ou plus tôt si vous vendez le logement.
Ces règles figurent aux articles L. 315-1 et suivants du Code de la consommation. Le logement doit être à usage d’habitation, et l’argent doit servir à des besoins personnels : travaux, aide à un proche, complément de revenus. Il ne peut pas financer une activité professionnelle.
Vos revenus et votre état de santé n’entrent pas dans le calcul. Le montant prêté dépend de votre âge et de la valeur du logement, fixée par un expert.
Un exemple chiffré : 94 710 € empruntés à 75 ans
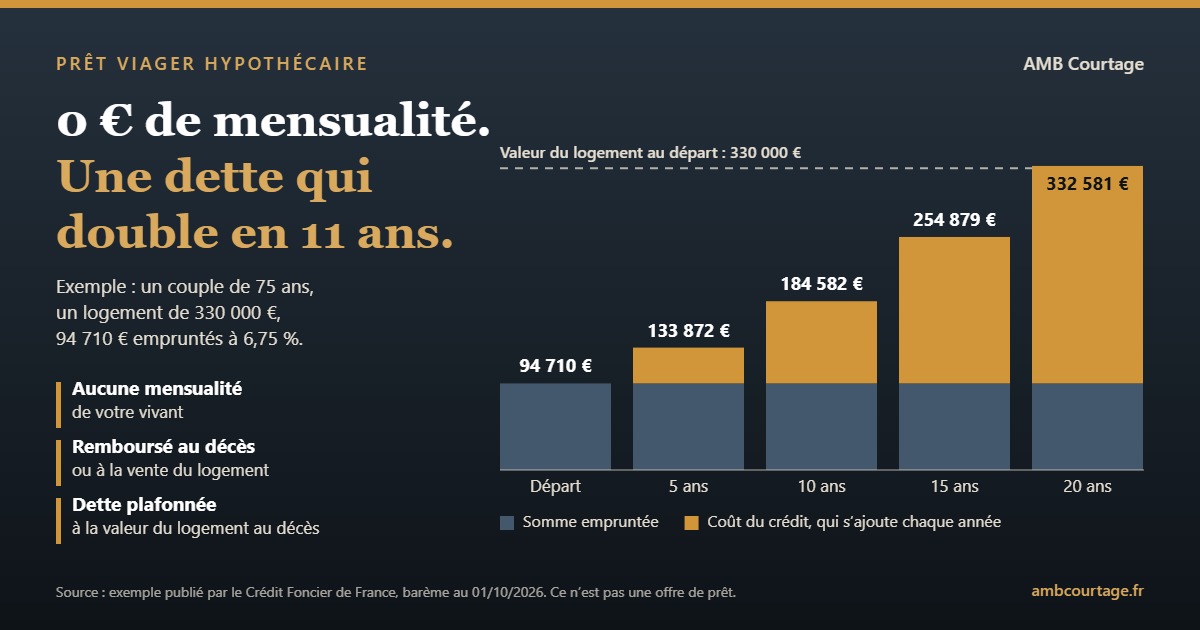
Voici l’exemple publié par un prêteur, le Crédit Foncier de France, dans son barème au 01/10/2026. Un couple de 75 ans possède un logement expertisé 330 000 €. Il peut emprunter 94 710 €, soit 28,7 % de la valeur du bien, au taux fixe de 6,75 %.
| Durée écoulée | Coût global du crédit | Somme empruntée + coût |
|---|---|---|
| 5 ans | 39 162 € | 133 872 € |
| 10 ans | 89 872 € | 184 582 € |
| 15 ans | 160 169 € | 254 879 € |
| 20 ans | 237 871 € | 332 581 € |
La dernière colonne est une addition faite par le cabinet à partir des chiffres du prêteur. Elle montre un point simple : après 20 ans, la somme empruntée et le coût du crédit représentent ensemble environ 332 600 €, soit à peu près la valeur du logement au départ.
Pourquoi la dette grossit de plus en plus vite
Dans un prêt classique, chaque mensualité réduit la dette. Ici, vous ne payez rien : les intérêts de l’année s’ajoutent à la dette, et produisent eux-mêmes des intérêts l’année suivante.
À 6,75 % par an, une dette double en 11 ans environ. C’est un calcul du cabinet, fait à partir du taux de l’exemple. Plus le prêt dure, plus il coûte : emprunter à 65 ans coûte donc bien plus cher qu’emprunter à 80 ans.
C’est le prix à payer pour ne verser aucune mensualité. Il faut le connaître avant de signer, pas après.
Ce que vos héritiers reçoivent, et ce qu’ils ne paieront jamais
Si vous empruntez à deux, le prêt n’est remboursé qu’au décès du dernier des deux. Vos héritiers ont alors trois possibilités :
- Garder le logement, en remboursant la dette avec les autres biens de la succession.
- Vendre le logement et rembourser le prêteur avec le prix. Ce qui reste leur revient.
- Ne rien faire : le prêteur peut alors faire vendre le bien ou en demander l’attribution.
La loi fixe une limite : la dette est plafonnée à la valeur du logement au jour du décès. Vos héritiers ne paient jamais plus. En revanche, leur part est réduite d’autant. Parlez-en avec eux et avec votre notaire avant de signer. Voir aussi la page transmettre son patrimoine.
Avant de signer : trois solutions à comparer
- Un prêt hypothécaire avec mensualités. Il coûte moins cher, parce que la dette baisse chaque mois. Le réseau Meilleurtaux, auquel appartient A2O FINANCE, a lancé en octobre 2026 une offre de ce type pour les propriétaires de 45 à 75 ans. Elle suppose de pouvoir payer une mensualité.
- Une vente en viager. Vous recevez un capital et une rente, sans dette. Mais vous n’êtes plus propriétaire, et le logement sort de la succession.
- Votre épargne. Si vous avez une assurance-vie ou de l’épargne disponible, l’utiliser coûte en général moins cher qu’un prêt à 6,75 %. Voir gérer son argent à la retraite.
Le prêt viager hypothécaire a du sens quand ces trois solutions ne conviennent pas : pas de mensualité possible, pas d’épargne suffisante, et la volonté de rester propriétaire.
Quatre points que l’on oublie
- Le remboursement anticipé. Vous pouvez rembourser avant, mais le plafond de la dette ne joue plus : vous devez tout le capital et tous les intérêts.
- Vos obligations. Vous devez entretenir le logement, l’assurer et ne pas en changer l’usage. Sinon, le prêteur peut exiger le remboursement immédiat.
- Les biens exclus. Un logement détenu par une SCI, ou à usage mixte habitation et professionnel, n’est pas éligible.
- Les délais. L’offre de prêt reste valable au moins 30 jours, et vous ne pouvez l’accepter qu’après 10 jours de réflexion. La signature a lieu chez le notaire.
Ce que je peux faire pour vous
Je compare d’abord le prêt viager hypothécaire avec les autres solutions, à partir de votre situation : âge, logement, revenus, épargne, famille. Si ce prêt est adapté, je monte le dossier et je vous accompagne jusqu’à l’offre de prêt et à la signature chez le notaire.
Pour le crédit, j’interviens comme mandataire d’intermédiaire en opérations de banque et en services de paiement (MIOBSP, ORIAS 25003277), pour le compte d’A2O FINANCE (ORIAS 13001052). Tout est détaillé sur la page prêt viager hypothécaire.
Ce que je ne peux pas vous promettre
- L’accord du prêteur. Il dépend de votre âge, du logement et de son expertise.
- Un montant ou un taux connus à l’avance. Seule l’offre de prêt émise par l’établissement prêteur engage celui-ci. Les chiffres de cet article sont un exemple, pas une proposition.
- Que ce prêt soit la bonne solution pour vous. Dans bien des cas, je le déconseille : épargne suffisante, mensualité supportable, ou volonté de transmettre le logement intact.
Par où commencer, concrètement
- Écrivez la somme dont vous avez réellement besoin, et pour quoi faire.
- Faites le point sur votre épargne et sur la mensualité que vous pourriez supporter.
- Parlez-en à vos enfants : c’est sur leur héritage que le prêt sera remboursé.
- Prenez l’avis de votre notaire, surtout si un seul des époux emprunte.
- Si une offre de prêt vous est remise, utilisez les 10 jours de réflexion pour relire les exemples de coût qu’elle contient.
Questions fréquentes
Le prêt viager hypothécaire est-il une vente en viager ?
Non. Dans une vente en viager, vous vendez votre logement. Avec un prêt viager hypothécaire, vous restez propriétaire : vous empruntez, et le logement sert de garantie au prêteur.
Que se passe-t-il si la dette dépasse la valeur du logement au décès ?
La dette est plafonnée à la valeur du logement au jour du décès. La différence reste à la charge du prêteur, pas de vos héritiers.
Peut-on rembourser le prêt avant son décès ?
Oui, en totalité ou en partie. Le prêteur peut demander une indemnité, plafonnée par un barème légal. Attention : dans ce cas, le plafond de la dette ne s’applique pas, vous devez tout le capital et tous les intérêts.
Faut-il remplir un questionnaire de santé ?
Non. Il n’y a ni questionnaire de santé ni assurance décès à souscrire pour ce prêt. Le montant dépend de votre âge et de la valeur du logement.
Étudions votre projet
Du lundi au vendredi, de 9 h à 19 h, avec une réponse dans la journée. Je vous reçois au cabinet de l'Astrae Center à La Gaude, chez vous, en visio ou par téléphone.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Pour un prêt viager hypothécaire, l'offre ne peut être acceptée que dix jours après sa réception ; elle fait alors l'objet d'un acte notarié. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier, avant l'obtention d'un ou plusieurs prêts d'argent. A.M.B Courtage, SAS au capital de 1 000 €, mandataire d'intermédiaire en opérations de banque et en services de paiement (MIOBSP), ORIAS n° 25003277, agissant pour le compte d'A2O FINANCE, 2 avenue Cyril Besset, 06800 Cagnes-sur-Mer, ORIAS n° 13001052. Immatriculations vérifiables sur orias.fr. Le cabinet n'est pas un établissement de crédit : l'octroi du prêt reste soumis à l'acceptation du prêteur. Règles en vigueur au 13/11/2026, susceptibles d'évoluer.
Sources
Chiffres et règles à jour au 13/11/2026. Sources consultées le 13/11/2026.
Afficher les 3 sources
- Le fonctionnement du prêt viager hypothécaire (articles L. 315-1 et suivants du Code de la consommation) — Rapport du 119e Congrès des notaires de France, mis à jour le 31/01/2023
- Le prêt viager hypothécaire Foncier Reversimmo : conditions et exemples chiffrés — Banque Populaire et Crédit Foncier de France, barème au 01/10/2026
- Immobilier : Meilleurtaux lance une offre pour emprunter sans vendre — MySweetImmo, publié le 08/10/2026